有这样一家公司,过去三年收入为零,且不是未盈利生物科技企业,却计划在港股主板上市。
智通财经APP了解到,位于中国陕西省安康市的花岗岩矿业公司汉隆集团已于5月13日向港交所递交了招股说明书,申请在港股主板上市,国金证券(香港)有限公司为独家保荐人。
据招股书显示,由于汉隆的矿山正在进行开发活动,因此2018至2020年均未产生收入,且亏损逐年扩大,同期的股东净亏损分别为6.2万、60.7万、638.3万元(人民币,下同)。
矿业公司在资本市场本就相对冷门,且花岗岩矿并非稀缺性矿类,难以吸引投资者兴趣,汉隆三年未有收入、亏损持续扩大的业绩表现或将进一步压制市场对其的关注程度。
在此背景下,汉隆集团又将向资本市场讲述怎样的“动人”故事?
规划最大年产量10万立方米
据招股书显示,汉隆集团从七里沟项目开采花岗岩矿,加工成花岗岩荒料出售。七里沟是一个位于中国陕西省安康市汉阴县汉阳镇笔架村的花岗岩露天矿山。2021年1月27日,汉阴县自然资源局已向七里沟项目签发了期限为15年(自2020年12月31日起至2035年12月31日止)的采矿许可证。
该许可证获准开采面积约为0.517平方公里,获准最大年产能为10万立方米,开采深度在海拔540米至880米之间。根据独立技术报告,截至2021年4月30日,七里沟项目按JORC准则计算的现有采矿许可证下估计的资源总量约为3645.13万立方米,其中包括了控制资源量约1764.38万立方米以及推断资源量约1880.76万立方米。
招股书显示,1764.38万立方米的控制资源量可开采600万立方米的花岗岩荒料,按目前获准的10万立方米的最大年产量,可开采10年。面对如此多的矿产资源,汉隆制定了15年期的详细开采计划。
2021至2024年,预计的年产量分别为3000立方米、7500立方米、5.21万平方米、9.89万立方米,分别占现有采矿许可证获准最大年产能的约3%、7.5%、52.1%、98.9%,至2025年将达到年产量10万立方米的最大许可产量。根据独立技术顾问的意见,七里沟项目15年期的生产计划的平均荒料率预计为34.1%,剥采比为1.5。
扩产后大部分产量已锁定客户
对于公司的竞争优势,汉隆集团亦做了详细介绍,主要体现在了产品、开采成本、客户等方面。
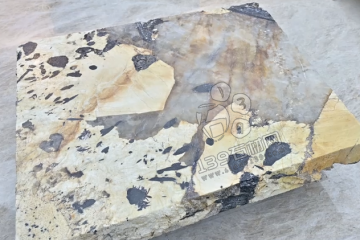
据招股书显示,七里沟项目包含黑色系花岗岩,品牌名为“安康水晶黑”。弗若斯特沙利文认为,黑色系花岗岩就颜色方面被视为高端花岗岩,价格相对高于中国花岗岩的平均售价,其估计,A级黑色系花岗岩荒料的均价约人民币2455元每立方米,高于中国2020年花岗岩荒料均价的1007元每立方米。当然,七里沟能否开采出A级黑色系花岗岩要打上一个大大的问号。
开采方面,由于七里沟采用露天开采法,成本相对地下开采更安全更环保,露天开采法的资本密集度相对较低。七里沟项目15年期生产计划下的单位现金经营成本预计在每立方米887.9元人民币,与中国其他规模类似的规格石材项目的单位现金经营成本一致。
客户方面,目前,汉隆已与五名客户订立了五份框架销售合约仍在履行中。截至2022年12月31日止两个年度,框架销售合约项下客户承诺的花岗岩荒料最低采购量总额分别为汉隆年产量的36%及31.2%。
与此同时,汉隆按照计划预期自2023年开始扩大生产,其计划向订立框架销售合约的客户销售大部分花岗岩荒料,截至2025年12月31日止的三个年度,框架销售合约项下的最低采购量总额分别约为公司年产量的82.9%、71.9%及83.7%。这便意味着,扩产后的大部分产量已提前锁定客户。
三大风险值得关注
不过,除了过去三年无收入,亏损持续扩大外,汉隆集团的风险也同样明显。首先便是产品方面,由于花岗岩是一种天然存在的矿物,因此日后所生产的花岗岩产品的颜色、花纹、纹理、品质及其他特征可能与汉隆目前所记录的样本结果有较大差异,若因花岗岩产品的品质过于低劣而未能满足客户的要求,或会失去客户订单。
其次,矿山的开采是一个较为复杂的过程,其中不仅涉及到矿山基础设施、公用设施的稳定性,对于环保的要求也是一大难题,太多矿山因为未符合环保要求而整改。且汉隆作为一家处于开发阶段的矿业公司,运营历史有限,2018年2月收购的汉隆矿业,公司能否如期达到预定产能仍存在较大的不确定性。
除此之外,现阶段中国花岗岩行业仅有少数具有品牌优势的市场参与者,市场相对分散且行业竞争十分剧烈,若行业竞争加剧或恶化,对于新进入者的汉隆来说,都是不利因素。且公司规划的截至2025年三个年度内的产能虽已签署合作协议框架,但产品高度依赖于该等客户,若该等客户未能遵守协议,且汉隆又因市场的竞争未能开发出新客户,公司产品的库存或将大幅增加。
整体来看,汉隆或许在产品、客户、开采成本方面有一定优势,但公司蕴含的风险也显而易见,产品品质的不确定性、新矿山开采的复杂程度、竞争剧烈的市场以及新扩张产能对部分客户的高度依赖均是风险因素,再加上尚未录得收入且亏损扩大的业绩表现,汉隆或难吸引市场注意力。
这样一家企业,投资者也很好奇上市后能有多大市值,IPO前引入投资者的估值可做参考。据招股书显示,在2021年3月12日,汉隆分别引入了三位投资者,根据获得股份以及支付的代价可计算出当时成交汉隆的估值为2.81亿港元。
来源:智通财经网
有网友留言道:每年十万立米,要开釆170年才能完成,是开发方案错了,还是想漏政府的资源税!