云浮没有输,它赢在你看不见的地方
时长约 115 秒
石话吧,聊点石材的实话。
行业里都在说水头第一。今天我想讲一个被超越的产区——广东云浮。
讲完你会发现,它没输,而且它赢的地方,水头拿不走。
先说超越这件事。
有报告文学记录,2011 年前后,云浮石材的市场份额被福建水头超越,此后差距持续扩大。
数字上也能看出结构差异:云浮石材企业超过七千家,从业人员近二十万,每年板材加工能力近亿平方米——但规上企业不足百家。
七千家主体,规上不到一百家。这就是行业里说的"小、散、弱"。
听到这儿你可能觉得,云浮是被淘汰的一方。
但接下来这两件事,会把这个判断推翻。
第一件:水头曾经是跟随者。
云浮市政府的一篇文章里写得很坦白:线锯技术,首创于福建南安水头。但现代石材产业化之初,很多新技术、新工艺、新应用、新品种,来自云浮。水头,曾是较长时间的跟随者,但现在已领跑多年。
注意这句话的分量——领跑是后来的事,起步阶段,云浮在前面。
第二件,也是我最想讲的一件。
2026 年 3 月,新华社客户端报道了一位意大利客商的感慨:
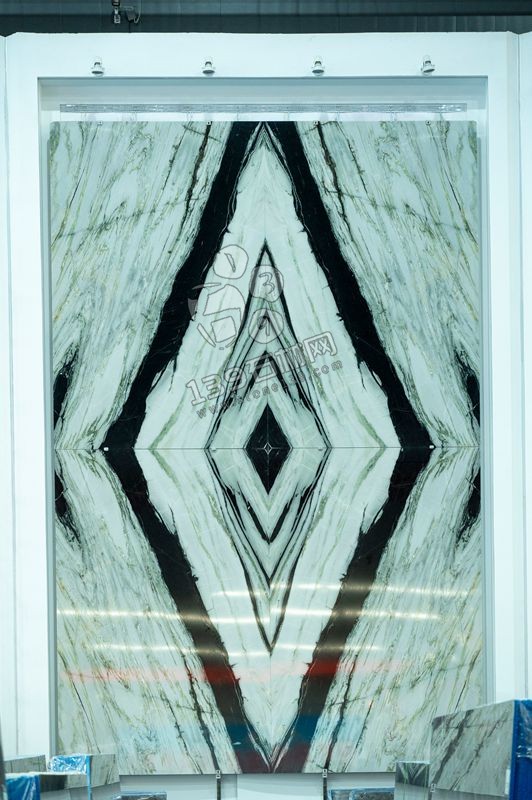
意大利顶级大理石鱼肚白,在意大利挖出来,运到云浮切割抛光,然后再运回意大利,还能卖出好价钱。
绕了半个地球回来,还是比在意大利本地生产划算。
这不是段子,这是中国石材加工能力的量级证明。
那云浮真正的底盘在哪?
云浮市政府的文章里有一段话,我认为点破了本质:
云浮"百里石材长廊"之外,还有众多石材城散落在珠三角乃至更广阔的区域。数以万计的云浮人在外地城镇开设石材门市部;数以十万计的云浮人,从事石材装修工作。
数十万人。
这数十万人在干什么?量尺、排版、安装、修补、养护、售后。
而这,恰恰是整个石材行业唯一无法集中的环节。
我前面讲过,线上化最多能把跨城订单从百分之五干到百分之十八,剩下那八成二必须人到现场。
水头管不了这八成二。云浮的数十万人,就是那张网。
所以行业里那句话是准确的:水头卖石头,云浮做功夫。
水头更多做 B 端,云浮更多做 C 端。
水头强在商贸和技术,云浮强在工艺和石文化。
云城官方自己的定位也不是要跟水头拼规模,而是说:云城在石材工艺与石文化领域的优势,与水头在商贸和技术上的优势高度契合。
云浮的工艺优势从哪来?四百多年的石材业发展史积淀,石艺大师的代代相传,数十万工人的雕琢锤凿,还有几十年跟客户面对面互动——它的产销场景,直接面向消费终端。
这个东西,水头用钱买不到,用政策也搬不走。
所以回到那个大问题:石材会不会形成一个超大产区,把别的地方都吸干?
不会。
因为产业不是一个平面,是分层的——
资源端在矿山口,配置端在水头,交付端在那数十万人身上。
每一层都有自己的护城河。水头赢在配置,云浮赢在交付。
谁也没吃掉谁。
石话吧,我们下期见。
字幕:2011年前后份额易位(报告文学口径)|云浮:7000多家主体 / 规上不足百家|线锯首创于水头,但水头曾是较长时间的跟随者|意大利鱼肚白 → 云浮加工 → 运回意大利还赚钱|数以万计云浮人开石材门市部|数以十万计云浮人从事石材装修|水头卖石头,云浮做功夫|资源端 / 配置端 / 交付端
标题备选:
云浮没有输,它赢在你看不见的地方
意大利的石头,绕半个地球来中国加工,再运回去还赚钱
数十万云浮人,撑着水头拿不走的那一层
标签:#石材 #云浮石材 #水头 #石材行业 #大理石 #石材加工 #产区格局